
股票配资市值并非仅是规模叠加,更是资金使用效率与风险承载能力的乘积。若以股市资金优化为目标,配资活动通常通过杠杆放大交易能力,使得同等自有资金可覆盖更大交易名义市值,从而在行情上行阶段出现更高收益增幅。但杠杆的非线性本质要求:当波动率上升或标的下行,追加保证金或触发强制平仓的速度会反向放大损失。因而,本研究将“配资市值”视为中介变量,将“资金效率”与“风险约束”并列为上游原因。
在方法上,可借鉴金融系统风险研究的框架。国际清算银行(BIS)关于杠杆与金融稳定的论述指出,杠杆会放大资产价格波动并影响系统性风险(BIS, 《Financial Stability Institute》相关研究)。我国在信息披露与市场基础制度建设方面亦强调交易结算、风险管理与投资者保护的重要性(中国证监会公开制度文件体系)。这些材料提示:配资的“效率”必须通过可审计的风险机制转译为合规收益。
技术驱动的配资平台的研究价值,在于把监管政策不明确转化为策略可测试变量。平台可通过多源数据(账户行为、资产负债、持仓集中度、波动率预测)形成风险评分,进而动态调整配资比例与保证金要求。与此同时,资金链路的透明化至关重要:将资金托管、指令签署与风控审批进行分离,实现“资金流与指令流”可追溯。技术并不自动等于合规,但它能让合规边界在流程层面可执行。
在配资监管政策不明确的情境下,平台需要采用“规则漂移”治理:对不同监管口径建立映射表,保留可回滚的参数版本;对关键字段(资金来源、用途、账户主体、交易权限)进行强制校验并留存日志证据。该思路与《证券期货投资者适当性管理办法》(证监会)所强调的识别、适配与留痕精神相契合,从而降低政策变动带来的合规风险。
平台保障措施可构成“收益增幅—风险阈值”的联合函数。其基本组成通常包括:保证金制度、强平/减仓规则、风险预警、异常交易拦截、以及违约处置预案。研究上,建议将平仓触发条件设为可量化指标,例如基于维持保证金率、标的波动率、集中度与流动性折扣的组合阈值。这样一来,收益增幅不再是主观承诺,而是由杠杆与阈值共同决定的结果。
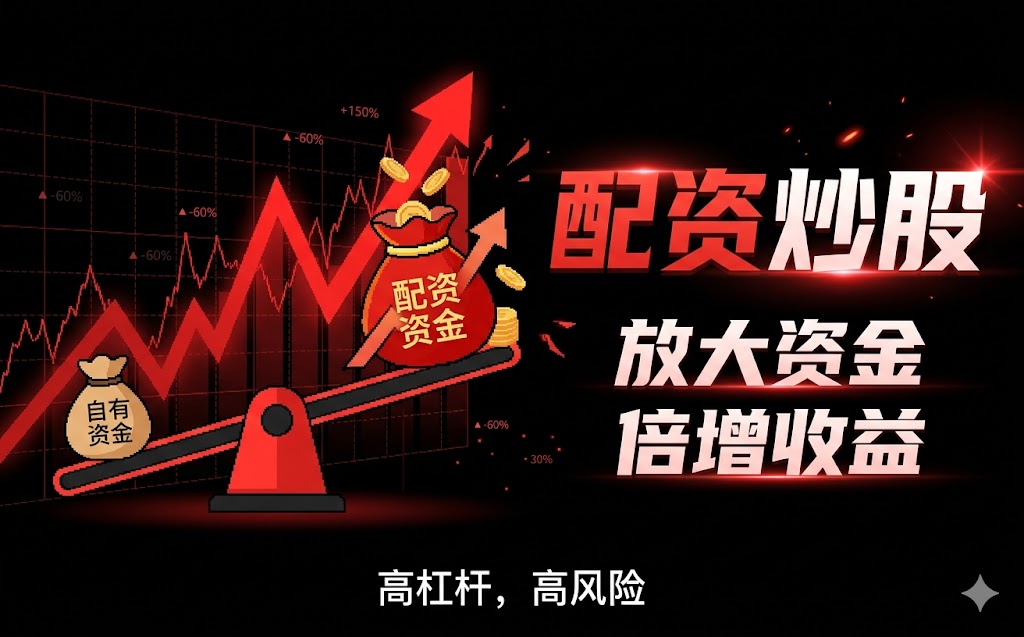
股票配资操作流程可采用如下因果顺序:
从量化角度,可用“杠杆后净收益的分布”评估收益增幅,同时加入尾部风险度量(如极端下行情景下的回撤幅度)。当平台的风控时滞更短、保证金充足性更高时,收益增幅的方差通常会收敛;反之,若强平延迟或资金链路不透明,尾部风险会被显著放大。
值得强调的是,本研究不以追求高杠杆为目的,而是强调在合规框架与技术可计算机制下实现股市资金优化。对于监管政策不明确的阶段,平台应把“可审计合规”作为核心保障措施,避免把不确定性外包给投资者。
BIS关于杠杆与系统性风险的研究强调,杠杆在波动放大中扮演关键角色;同时,风险治理的有效性决定冲击传导路径(BIS, Financial Stability Institute)。国内方面,适当性与投资者保护制度为配资业务的客户识别与风险披露提供了政策方向(中国证监会相关规定)。因此,技术驱动的配资平台应当把风控规则、资金管理与审计留痕固化到流程中,使收益增幅成为“在约束下的统计结果”,而不是营销语言。
进一步研究可围绕三点展开:第一,配资市值与波动率之间的动态关系;第二,政策不明确阶段的合规参数自适应机制;第三,平台保障措施对尾部损失的削减效果。若能建立可验证指标体系,股市资金优化将从“规模叙事”转向“风险—回报工程”。
评论
文章把“配资市值”拆成效率与风险约束的乘积,很有说服力。尤其强调杠杆在下行时非线性放大损失,点到利害处。
我喜欢它用“收益增幅—风险阈值”的联合函数来约束,而不是用主观承诺。把强平触发条件量化成可计算指标,思路更工程化。
文中多次提到可审计的留痕与信息披露、适当性原则,和监管导向是对齐的。把资金流指令流分离也更容易核查责任链。
虽然强调不追求高杠杆,但仍让我想到一个问题:若风控时滞更短、保证金更充足就能收敛方差。现实中这些指标能否持续达标?